
- OMX Baltic−0,04%316,36
- OMX Riga0,57%999,34
- OMX Tallinn0,01%2 240,78
- OMX Vilnius−0,21%1 487,02
- S&P 5000,36%7 568,92
- DOW 30−0,38%51 786,72
- Nasdaq 0,83%25 372,01
- FTSE 100−1,14%10 638,43
- Nikkei 225−1,67%62 028,63
- CMC Crypto 2000,00%0,00
- USD/EUR0,00%0,89
- GBP/EUR0,00%1,2
- EUR/RUB0,00%91,71
- OMX Baltic−0,04%316,36
- OMX Riga0,57%999,34
- OMX Tallinn0,01%2 240,78
- OMX Vilnius−0,21%1 487,02
- S&P 5000,36%7 568,92
- DOW 30−0,38%51 786,72
- Nasdaq 0,83%25 372,01
- FTSE 100−1,14%10 638,43
- Nikkei 225−1,67%62 028,63
- CMC Crypto 2000,00%0,00
- USD/EUR0,00%0,89
- GBP/EUR0,00%1,2
- EUR/RUB0,00%91,71
Tähelepanu! Artikkel on enam kui 5 aastat vana ning kuulub väljaande digitaalsesse arhiivi. Väljaanne ei uuenda ega kaasajasta arhiveeritud sisu, mistõttu võib olla vajalik kaasaegsete allikatega tutvumine
Kaks ja pool sammast
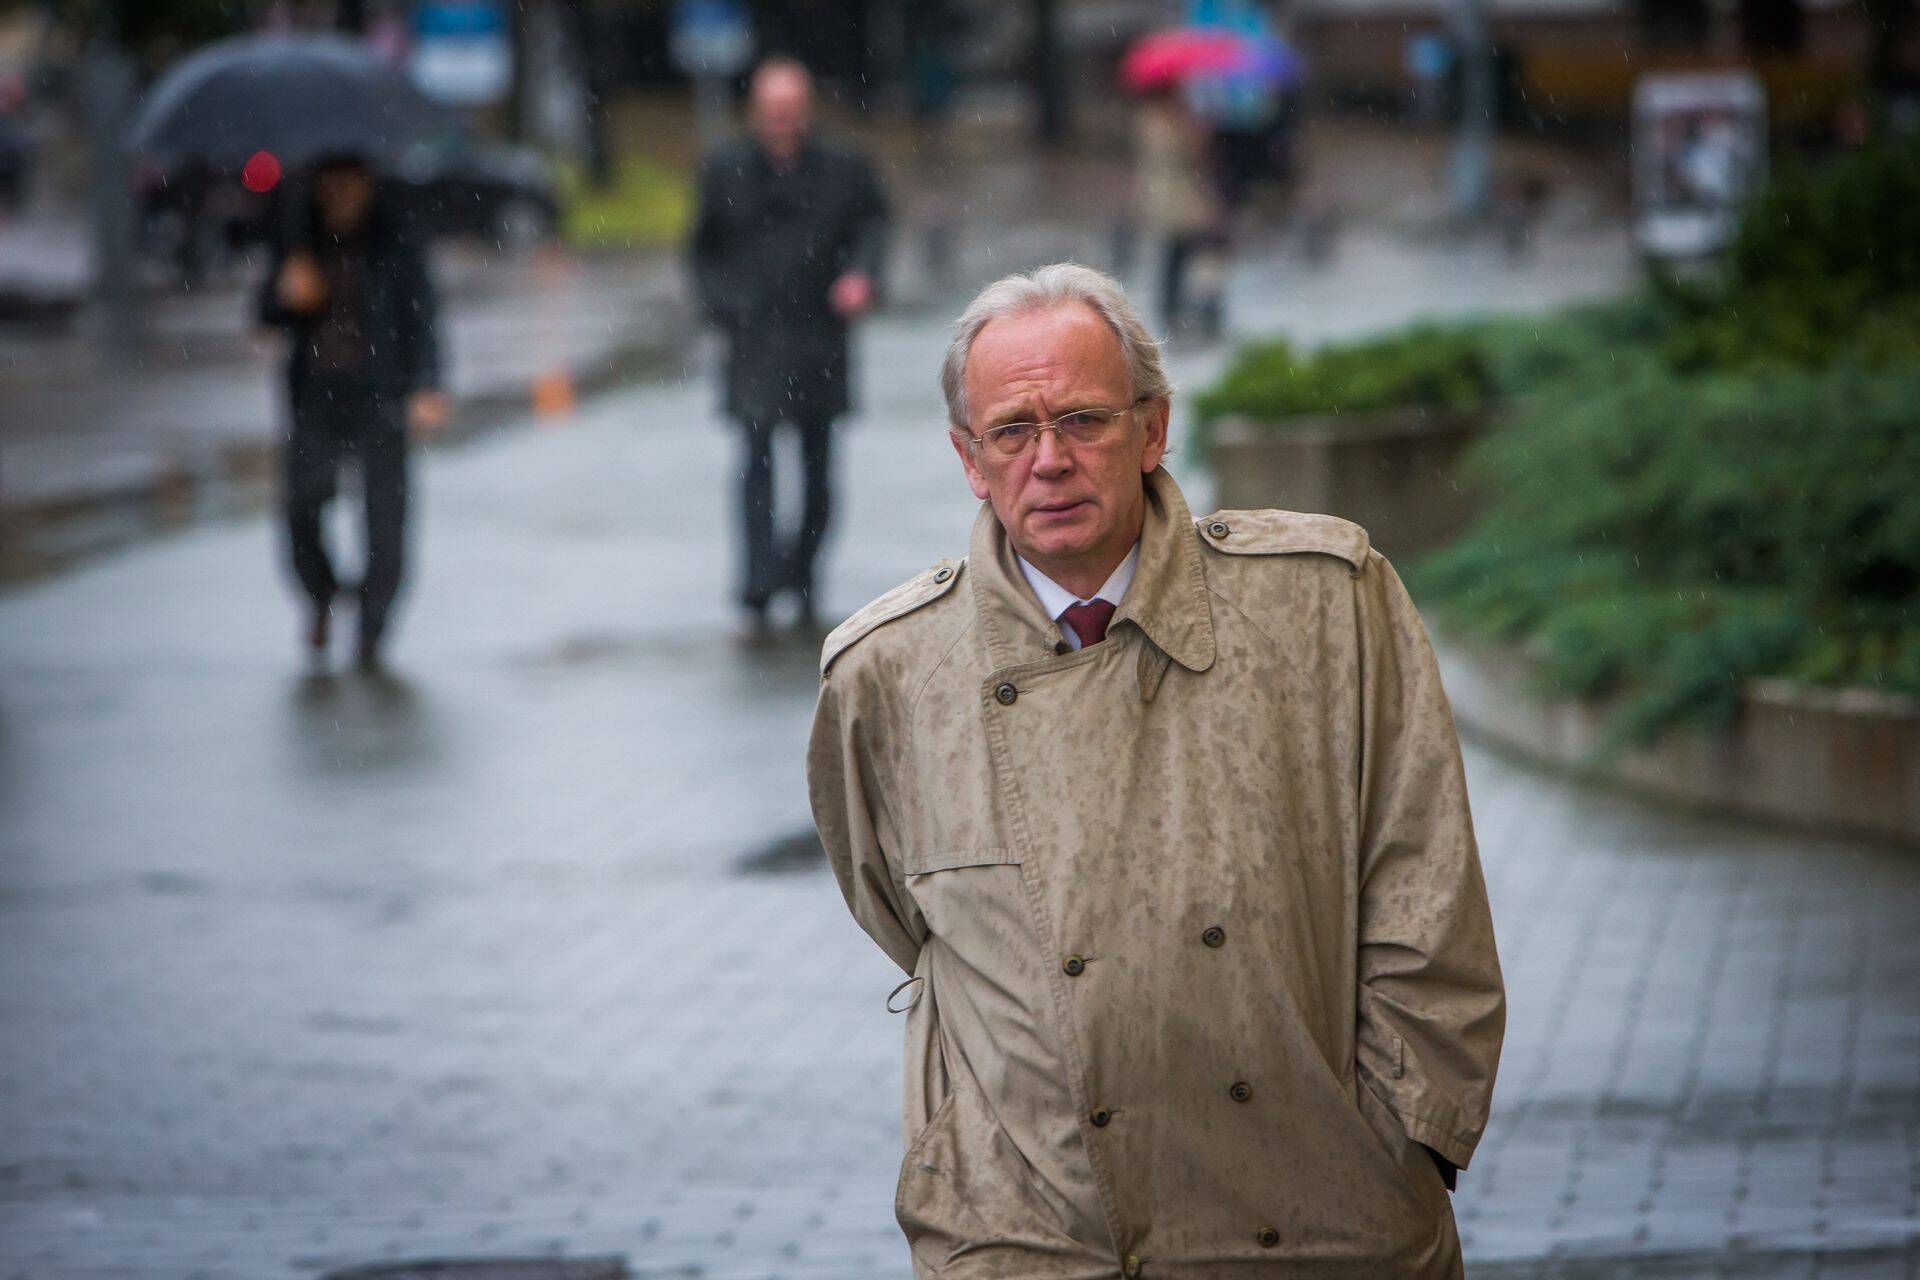
Tööandja sissemaksed tuleb vabastada sotsiaalmaksu pensionikindlustuse osast ja kolmanda samba reeglid paika panna selle järgi, kas sissemakseid teeb töötaja ise või teeb seda tööandja, paneb ette riigikogu esimees, sotsiaaldemokraat Eiki Nestor.
Meie kolmest pensionisambast on kõige kiduram see kolmas vabatahtlik. Hiilgeaegadel säästis priitahtlikult pensionipõlveks 135 000 inimest. Masu laastas selle samba ja säästud läksid tarbimisse, kuna paljudel muud võimalust polnudki. Tänaseks on vabatahtlikult kogujate arv oluliselt väiksem. Seejuures on nende sissetulek üle keskmise ja lisa kogutakse tuleviku pensionile, mis on ka esimese ja teise samba koosmõjus keskmisest kõrgem. Lisa oleks aga vaja eelkõige täna madalama töötasuga inimeste pensionidele.
Sissetulekute tõustes suureneb ka nende inimeste arv, kes kolmandasse sambasse raha koguvad. Aga see ongi selline „ehku peal“ asi. Palju praktilisem on ära kasutada konkurentsi tööturul. Tööandja peaks saama võimaluse lisaks palgale pakkuda ka täiendavat pensionikindlustust.
Praegu oleme me selle asjaga poolel teel. Eestis saab tööandja erisoodustusmaksuvabalt kanda tööandja pensioni nime all töötaja kolmanda samba pensionikontole summa, mis ei ületa 15% töötaja brutopalgast ega 6000 eurot aastas. Seejuures on sotsiaalmaks sellelt summalt 33% ehk siis täie rauaga.
Ilmselt on arusaadav, et sellistel tingimustel pensionipõlveks säästmine ei ole kuigi rohkearvuline. Pigem rahvusvaheliste ettevõtete reeglitest tingitud. Et jõuda tegeliku tööandja pensionini, peaks tegema kaks selget liigutust.
Esiteks ei näe ma põhjust, miks peaks tööandja soov panustada oma töötajate pensionipõlve olema võimalik vaid siis, kui ta on valmis seda tegema kõigis kolmes sambas korraga. Vahest on seda liiga palju soovida? Seega peaks need tööandja pensioni sissemaksed olema vabad vähemalt sotsiaalmaksu pensionikindlustuse osast.
Teiseks on vaja luua erinevad reeglid kolmandas sambas sõltuvalt sellest, kas sissemakseid teeb töötaja ise või teeb seda tööandja. Kui tööandjapoolsed sissemaksed oleksid vabatahtliku pensionikindlustuse loogika alusel sama vabalt kasutatavad, tekiks palgaraha maksuvaba keerutamise oht, mida me ju ei taha.
Sisuliselt oleks see selline „kaks ja pool“ sammast pension, millel on maailmas pikk ja kuulsusrikas ajalugu. Austatud Saksamaa pensionär, kus keskmine pension moodustab üle 65% keskmisest palgast, saab pensioni, mille rahastamises on meiega võrreldav sotsiaalmaksu pensioniosa 19,5%. See protsent katab aga alla 30% Saksamaal tehtavatest pensionikuludest. Lõviosa ongi pension, mis põhineb tööandjate aastatepikkusel panustamisel säästmisesse töötajate tulevase pensioni nimel.
Artikkel ilmub Tallinna Kaubamaja, Danske Banki, Saku Õlletehase, Mootor Grupi, EMT ja Elioni ning Äripäeva arvamuskonkursi Edukas Eesti raames.
Hetkel kuum
Enimloetud
1
4
Äripäeva eksperiment: käisime Portugalis korterit ostmas
Viimased uudised
Liitu kirjaga
Telli uudiskiri
Hetkel kuum

Äripäeva eksperiment: käisime Portugalis korterit ostmas


Mis juhtub pärast USA vahevalimisi?


Äripäeva eksperiment: käisime Portugalis korterit ostmas
Mis juhtub pärast USA vahevalimisi?
Kontaktid


Liitu uudiskirjaga 1
Telli uudiskiri ning saad oma postkasti päeva olulisemad uudised. 1


Rikaste TOP 500
1
1 699 200 000
2
1 248 400 000
3
1 138 400 000
4
637 100 000
5
590 600 000
Liitu uudiskirjaga 2
Telli uudiskiri ning saad oma postkasti päeva olulisemad uudised. 2
Podcastid


Kaubanduse Aastakongress 2024

Eesti majanduses on keerulised ajad - majandus ei kasva, investorid kardavad sõda, tarbijad ostavad üha enam välismaa e-poodidest. Eesti hinnatase päris mitmes kategoorias ületab Euroopa Liidu keskmist. Aga igale langusele järgneb tõus ja pärast vihmaseid päevi paistab taas päike.







Äripäeva eksperiment: käisime Portugalis korterit ostmas
Kodubörsid ja suur S&P500
Toetajad
Kontaktid

Tagasi Äripäeva esilehele